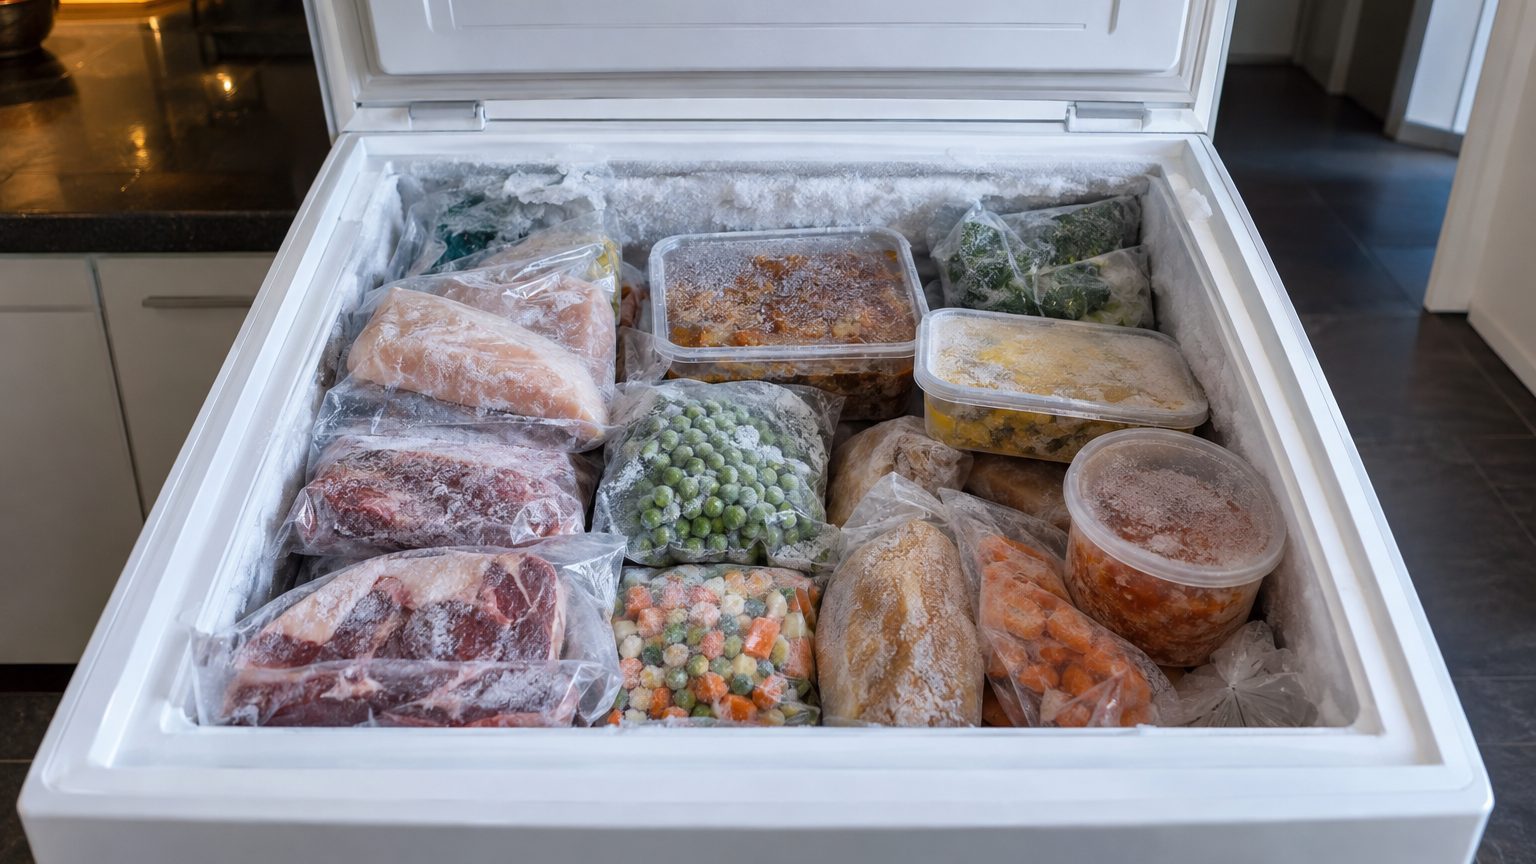
Une coupure de courant de plusieurs jours, et c’est tout le contenu du congélateur qui part à la poubelle. Viande, poissons, plats préparés, légumes maison : la perte se chiffre vite. Bonne nouvelle, ce type de sinistre peut être couvert par l’assurance habitation, si le contrat prévoit une garantie « perte de denrées ». Mauvaise nouvelle, l’indemnisation obéit à des règles précises que beaucoup découvrent trop tard, une fois le congélateur déjà vidé et les preuves envolées.
Entre les délais de déclaration, les justificatifs à fournir et les plafonds souvent méconnus, le remboursement des denrées alimentaires reste l’un des sinistres les moins bien maîtrisés par les assurés. Voici ce qu’il faut savoir pour ne pas perdre deux fois : d’abord la nourriture, puis l’argent qui devrait la compenser.
Ce que couvre réellement l’assurance en cas de perte alimentaire
La garantie « pertes de denrées », parfois rattachée à la garantie « dommages électriques », figure dans de nombreux contrats multirisques habitation, mais elle n’est pas systématique. Certains assureurs l’intègrent d’office, d’autres la proposent en option payante. Le premier réflexe, avant même de subir un sinistre, consiste donc à vérifier son contrat ou à appeler son assureur pour savoir si cette garantie est active.
Concrètement, cette couverture s’applique dans deux situations distinctes. La première : une coupure de courant prolongée, qu’elle soit due à un incident sur le réseau électrique local ou à une panne générale. La seconde : une panne mécanique de l’appareil lui-même, congélateur ou réfrigérateur, indépendamment de toute coupure secteur. Dans les deux cas, le principe reste identique. L’assureur rembourse la valeur des aliments détériorés, sous réserve que le sinistre soit avéré et documenté.
Un point mérite d’être clarifié : la garantie ne joue généralement que si la coupure dépasse une certaine durée, fixée par le contrat : le chiffre figure dans les conditions générales. En dessous de ce seuil, l’assureur considère que la chaîne du froid n’a pas été suffisamment rompue pour justifier une perte totale. C’est pourquoi il est utile de savoir combien de temps tient un congélateur sans électricité avant de jeter le moindre paquet : un appareil plein et non ouvert tient environ 48 heures, et une déclaration prématurée risque d’être rejetée si la durée réelle de coupure ne correspond pas aux seuils contractuels.
Les exclusions fréquentes à connaître
Toutes les causes de panne ne se valent pas aux yeux des assureurs. Une coupure liée à un impayé chez votre fournisseur d’électricité, par exemple, n’est pas indemnisée : l’assurance couvre les aléas, pas les défauts de paiement. De même, si le sinistre résulte d’un défaut d’entretien manifeste de l’appareil, ou d’une vétusté déjà signalée par le fabricant, l’indemnisation peut être refusée ou réduite. Enfin, certains contrats prévoient leurs propres exclusions (résidence secondaire, âge de l’appareil) : elles figurent dans les conditions générales.
Comment déclarer un sinistre pour obtenir un remboursement
La rapidité fait toute la différence. Le Code des assurances (article L113-2) fixe un délai minimal de cinq jours ouvrés après la découverte du sinistre : le contrat peut prévoir plus long, jamais plus court. Une déclaration tardive ne fait perdre la garantie que si le contrat le prévoit et que l’assureur prouve que ce retard lui a causé un préjudice. Le plus sûr reste de déclarer dans les cinq jours ouvrés.
Avant de vider le congélateur, il faut impérativement constituer un dossier photo. Photographiez l’appareil fermé, puis ouvert, avec son contenu visible. Notez la date et l’heure sur chaque cliché si votre téléphone ne l’intègre pas automatiquement. Cette étape, souvent négligée dans la précipitation, reste pourtant la pièce maîtresse du dossier : sans preuve visuelle de la quantité et de la nature des aliments perdus, l’assureur peut minorer drastiquement l’indemnisation, voire la refuser.
Il faut également établir un inventaire écrit, produit par produit, avec une estimation de la valeur d’achat. Les tickets de caisse conservés constituent la preuve la plus solide, mais en leur absence, une estimation raisonnable basée sur les prix moyens du marché est généralement acceptée. Certains assureurs demandent un inventaire type, disponible sur leur espace client ou leur application mobile.
Le rôle du certificat de panne ou d’incident
Si la panne provient de l’appareil lui-même, un technicien devra établir un rapport d’intervention précisant la nature de la défaillance et sa date probable de survenue. Ce document est souvent exigé pour toute demande dépassant quelques centaines d’euros. En cas de coupure secteur généralisée, un justificatif du gestionnaire de réseau (Enedis dans la plupart des communes) ou un article de presse local mentionnant l’incident peuvent appuyer la déclaration.
L’indemnité forfaitaire d’Enedis, à ne pas confondre
Indépendamment de l’assurance, Enedis verse automatiquement une indemnité pour toute coupure de plus de 5 heures due au réseau de distribution, hors coupures programmées : 2 € HT par kVA de puissance souscrite et par tranche de 5 heures, soit 12 € HT pour un compteur de 6 kVA et une coupure de 5 à 10 heures, dans la limite de 40 tranches. Elle arrive sous forme d’avoir sur la facture d’électricité, sans démarche, quelques mois plus tard. Elle compense la coupure elle-même, pas les aliments perdus : ceux-ci relèvent de votre assurance.
Quel montant espérer : plafonds et méthodes de calcul
Les contrats fixent presque toujours un plafond spécifique pour cette garantie, distinct du plafond global de l’assurance habitation. Comparez-le, avant le jour du sinistre, à la valeur réelle du contenu de votre congélateur.
Le mode de calcul de l’indemnisation (valeur d’achat, valeur de remplacement ou forfait) varie selon les contrats : c’est ce qui figure dans les conditions générales qui fait foi.
Certains contrats appliquent en revanche une franchise, qui vient réduire d’autant le montant final versé. D’autres proposent un forfait fixe quel que soit le contenu réel du congélateur, une option moins avantageuse pour les familles nombreuses mais plus simple à faire valoir pour les petits foyers.
Voici les éléments qui influencent directement le montant remboursé :
- La durée exacte de la coupure ou de la panne, comparée aux seuils contractuels
- La valeur déclarée des aliments, appuyée par des justificatifs
- Le plafond spécifique de la garantie « pertes alimentaires »
- L’éventuelle franchise applicable au contrat
- Le respect des délais de déclaration
Limiter les pertes avant même de penser à l’indemnisation
Le meilleur remboursement reste celui qu’on n’a pas besoin de réclamer. Face à une coupure de courant, la première question à se poser porte sur le temps disponible avant que les aliments ne se détériorent réellement. Pour le réfrigérateur, les marges de manœuvre sont plus courtes : mieux vaut connaître l’autonomie du frigo en panne pour savoir jusqu’à quand les produits frais restent consommables sans risque, et éviter ainsi une déclaration inutile ou, à l’inverse, un jet prématuré de denrées encore bonnes.
Pour le congélateur, deux questions se posent : combien de temps tient un congélateur sans électricité, et comment savoir si la chaîne du froid a été rompue une fois le courant revenu. Un appareil plein et non ouvert maintient une température sûre environ 48 heures, contre 24 heures s’il est à moitié vide. Cette donnée ne sert pas qu’à trier : la durée de la coupure est aussi celle que l’assureur compare au seuil prévu par votre contrat.
Un détail technique change tout : ouvrir la porte du congélateur pour vérifier l’état des aliments fait entrer de l’air tiède et raccourcit la tenue de l’appareil. La meilleure stratégie, en cas de coupure annoncée ou constatée, consiste à garder l’appareil fermé le plus longtemps possible et à ne l’ouvrir qu’une fois, pour constituer les preuves photographiques nécessaires au dossier d’assurance.
Anticiper plutôt que subir
Certains foyers choisissent d’installer un thermomètre à alarme dans leur congélateur, capable d’avertir par notification en cas de hausse anormale de température. Ce type d’équipement, encore peu répandu, présente un double avantage : il permet de réagir avant que la perte ne soit totale, et il constitue une preuve technique supplémentaire à joindre au dossier d’assurance en cas de sinistre avéré.
Que faire des aliments après le sinistre ?
Une fois les photos prises et l’inventaire établi, la question du tri se pose. Tous les aliments décongelés ne finissent pas nécessairement à la poubelle : certains peuvent être recongelés après cuisson, d’autres consommés rapidement s’ils n’ont pas dépassé une température critique. Pour éviter les erreurs, il est utile de se référer aux règles de conservation propres à chaque catégorie d’aliments, notamment pour savoir si l’on peut congeler les aliments une seconde fois sans risque sanitaire après une décongélation partielle.
Attention toutefois : consommer ou recongeler une partie des aliments avant la validation du dossier par l’assureur peut compliquer la démonstration de la perte totale. Le plus prudent reste de photographier l’intégralité du contenu avant toute décision de tri, quitte à congeler à nouveau ce qui peut l’être une fois les preuves rassemblées.
Ce qu’il faut retenir avant de contacter son assureur
Un dossier solide se construit en amont, pas dans l’urgence. Vérifiez dès aujourd’hui, et non le jour du sinistre, si votre contrat inclut la garantie « pertes de denrées » et quel en est le plafond. Gardez une trace régulière du contenu de votre congélateur, ne serait-ce qu’une photo mensuelle prise avec votre téléphone : ce réflexe simple transforme une déclaration approximative en dossier chiffré et crédible.
En cas de coupure, la chronologie compte autant que les preuves elles-mêmes. Notez l’heure du début de panne, celle du retour du courant, et déclarez le sinistre dans les jours qui suivent, sans attendre. Un dossier complet, déposé dans les délais, avec photos et inventaire chiffré, a de bien meilleures chances d’aboutir. Un dossier tardif ou approximatif, lui, s’expose à un refus pur et simple, quelle que soit la réalité de la perte subie.